Pixpay
- 4,6
- Note
- 1.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
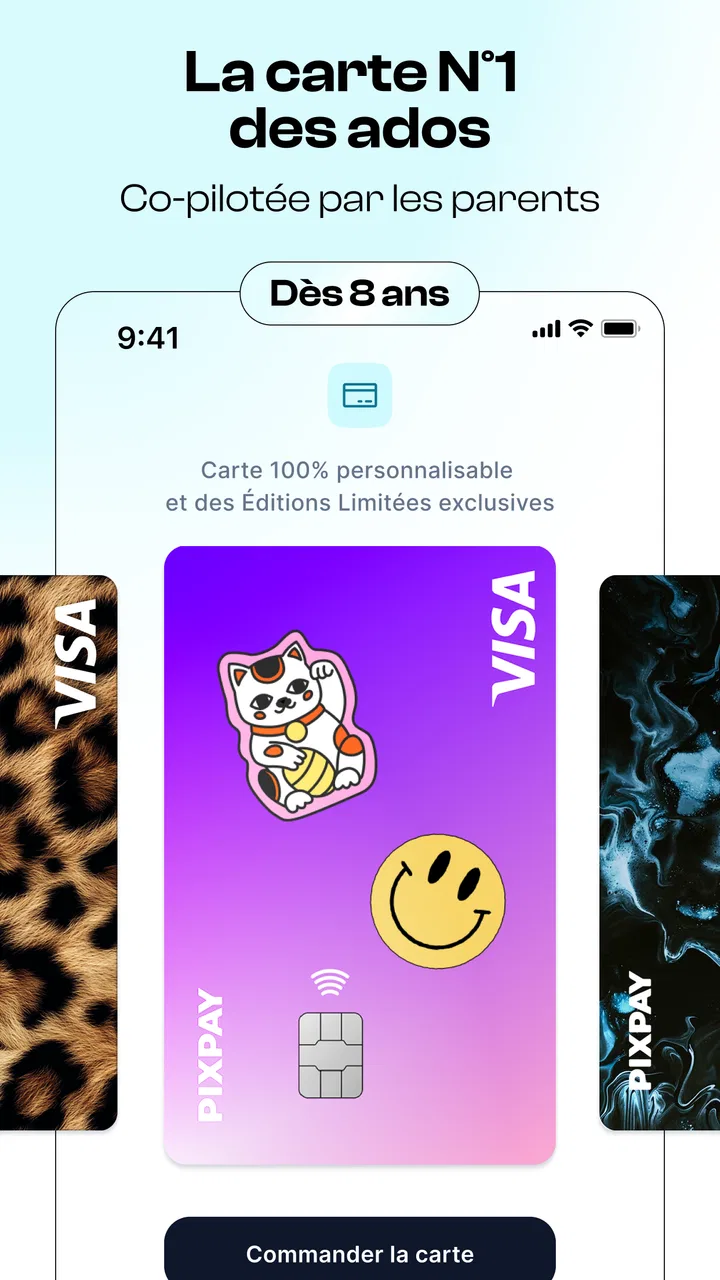
J’ai testé Pixpay comme une solution de finance destinée aux adolescents, et mon impression générale est assez claire : l’application est surtout intéressante quand elle devient un support de discussion entre un jeune et ses parents. Elle ne se contente pas de proposer un moyen de paiement ; elle donne une occasion concrète de parler d’argent, de budget et de décisions quotidiennes sans attendre que les problèmes apparaissent.
Développée par Pixpay, cette application gratuite appartient à la catégorie finance et s’adresse à un public très large grâce à sa classification PEGI 3. Elle a été lancée le 24 octobre 2019 et fonctionne à partir d’Android 8.0. Sa version actuelle est la 6.11.36. Avec plus d’un million d’installations et une moyenne de 4,6 sur environ 16 000 évaluations, elle semble avoir trouvé sa place auprès des familles qui veulent familiariser leurs enfants avec les paiements numériques.
Une carte pensée comme un outil d’apprentissage, pas seulement comme un portefeuille
Ce qui m’a le plus convaincu dans Pixpay, c’est son positionnement très précis. Beaucoup d’applications financières sont conçues pour des adultes qui savent déjà suivre un compte, comprendre une dépense récurrente ou repérer un prélèvement. Ici, l’objectif est différent : accompagner un adolescent dans ses premières décisions d’argent, avec un cadre parental autour de lui.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Dans la vie de tous les jours, cela peut répondre à une situation simple. Un adolescent part faire des achats avec des amis, reçoit son argent de poche et doit choisir entre plusieurs dépenses. Au lieu de demander systématiquement du liquide ou de solliciter un parent pour chaque achat, il peut utiliser sa carte et regarder ensuite ce qu’il lui reste. Le paiement devient alors une expérience visible, liée à une conséquence immédiate : si une partie du budget est dépensée aujourd’hui, elle ne sera plus disponible demain.
Je trouve cette approche plus utile qu’un simple transfert d’argent occasionnel. Le liquide permet de voir les billets diminuer, mais il ne correspond plus toujours aux habitudes des jeunes. À l’inverse, une carte bancaire classique peut donner une autonomie trop importante ou rester difficile à comprendre pour un débutant. Pixpay se situe entre les deux : l’adolescent utilise un moyen de paiement moderne, tandis que la famille conserve un cadre d’accompagnement.
Le vrai intérêt apparaît donc dans la régularité. Une utilisation ponctuelle ne changera pas forcément les habitudes. En revanche, un parent qui prend quelques minutes chaque semaine pour regarder les dépenses avec son enfant peut transformer l’application en petit exercice pratique. Je conseille de ne pas se limiter à vérifier si l’argent a été dépensé « correctement ». Il vaut mieux demander ce qui était prévu, ce qui a changé et ce que l’adolescent ferait différemment la prochaine fois.
Une prise en main adaptée aux premières expériences
Pixpay est plus facile à intégrer dans une routine familiale qu’un compte bancaire adulte rempli de fonctions complexes. Son intérêt ne vient pas d’une avalanche d’outils, mais de la clarté de son usage principal : fournir une carte de paiement à un adolescent et l’aider à gérer un budget avec l’appui de ses parents.
Cette simplicité est une qualité pour un jeune qui découvre les paiements par carte. Il n’a pas besoin de connaître immédiatement tous les mécanismes bancaires pour comprendre l’essentiel : il dispose d’une somme, il effectue des achats, puis il suit l’évolution de son budget. Pour les parents, le bénéfice est de pouvoir accompagner cette progression sans transformer chaque dépense en cours théorique de finance personnelle.
J’ai aussi apprécié le fait que l’application puisse servir de point de départ à une autonomie progressive. Au début, les parents peuvent expliquer chaque décision et rester très présents. Plus tard, ils peuvent laisser davantage de marge, tout en continuant à discuter des habitudes. Cette évolution est importante : une application ne crée pas automatiquement une bonne gestion de l’argent, mais elle peut rendre l’apprentissage concret et graduel.
Le meilleur usage : organiser un budget avant que l’argent ne soit dépensé
Un conseil pratique consiste à définir avec l’adolescent une répartition avant le versement ou l’utilisation de l’argent. Une partie peut être réservée aux sorties, une autre à un projet, et une dernière laissée pour les petites envies. Même si Pixpay ne remplace pas une méthode budgétaire complète, la carte rend cette répartition plus facile à observer dans la vie réelle.
Je recommande également de faire la différence entre une dépense regrettée et une dépense réellement inutile. Un adolescent peut acheter quelque chose qui lui fait plaisir et apprendre malgré tout à l’intégrer dans son budget. Le rôle de l’application est plus intéressant lorsqu’elle aide à réfléchir plutôt qu’à sanctionner. Si chaque achat devient une source de reproches, l’outil risque de perdre son intérêt éducatif.
Autre idée utile : associer l’argent disponible à un objectif précis. Par exemple, un jeune peut décider de garder une partie de son budget pour une sortie prévue plus tard. Le suivi devient alors un exercice de patience et de choix, pas seulement une surveillance des dépenses passées. C’est dans ce type de scénario que Pixpay se distingue d’une carte prépayée utilisée sans accompagnement.
Ce que l’application apporte face aux solutions habituelles
Par rapport à l’argent de poche en espèces, Pixpay est plus proche des habitudes de paiement actuelles et permet à l’adolescent de se familiariser avec une carte. Le liquide reste facile à comprendre, mais il est moins pratique pour suivre une série de petites dépenses et ne prépare pas forcément à l’usage courant d’un compte bancaire.
Face à une carte bancaire classique rattachée directement à un compte familial, Pixpay semble mieux correspondre à une première étape. Une carte adulte peut être trop large dans ses possibilités ou trop peu pédagogique. Elle risque aussi de mélanger les dépenses du jeune avec celles du parent, ce qui rend les discussions moins lisibles.
Enfin, comparée à une simple application de suivi de dépenses, Pixpay a l’avantage de relier la réflexion à un paiement réel. Une application de budget peut être excellente pour noter des objectifs, mais elle demande souvent une discipline supplémentaire. Ici, la carte rend les décisions plus immédiates. En contrepartie, les parents et l’adolescent doivent accepter de participer à la démarche ; sans échange régulier, l’aspect éducatif perd beaucoup de sa force.
Une solution convaincante, mais qui demande un vrai cadre familial
La principale limite que j’ai retenue ne vient pas nécessairement de l’interface, mais de la manière dont l’outil est utilisé. Pixpay ne peut pas apprendre à gérer un budget à la place de la famille. Si les parents ajoutent simplement de l’argent sans parler des priorités, l’adolescent risque de voir la carte comme un moyen de paiement pratique, sans comprendre la logique derrière les sommes disponibles.
Cette dépendance à l’accompagnement parental peut être un avantage pour certaines familles et une contrainte pour d’autres. Les parents qui souhaitent suivre les premières dépenses, poser des limites et discuter des choix y trouveront un support concret. Ceux qui cherchent une solution entièrement automatique, sans intervention ni conversation, pourraient être déçus.
Il faut aussi accepter qu’un apprentissage financier comporte des erreurs. Un adolescent peut dépenser trop vite, oublier une dépense prévue ou changer d’avis après un achat. Si la famille attend une gestion parfaite dès le départ, la carte risque de devenir un outil de contrôle plutôt qu’un moyen d’apprendre. À mon avis, il est préférable de fixer quelques règles simples et de laisser une petite place à l’erreur, car c’est souvent elle qui rend les conséquences compréhensibles.
Je conseille aux parents de clarifier dès le début trois points : la fréquence à laquelle le budget est disponible, les dépenses qui doivent être discutées et la façon de réagir lorsqu’il ne reste plus assez d’argent. Cette conversation évite les malentendus. Elle répond aussi à une question que beaucoup de familles se posent : Pixpay ne doit pas être présenté comme une réserve illimitée, mais comme un cadre d’apprentissage avec des choix réels.
Pour quel adolescent Pixpay est-elle vraiment adaptée ?
L’application me paraît particulièrement pertinente pour un jeune qui commence à sortir seul, à acheter de petites choses avec ses amis ou à recevoir régulièrement de l’argent de poche. Elle convient aussi à un adolescent qui comprend déjà les notions de base, mais qui a besoin d’un outil concret pour passer de la théorie à la pratique.
Elle peut également aider les familles qui vivent loin les unes des autres ou dont les parents veulent garder une organisation plus claire autour de l’argent de poche. Dans ce cas, le paiement par carte évite de dépendre uniquement de billets remis en main propre. Le jeune gagne en autonomie, tandis que la famille peut conserver un rituel de suivi et d’explication.
En revanche, je la conseillerais moins à un enfant qui n’a pas encore besoin de payer seul ou qui ne comprend pas encore la différence entre le solde disponible et une somme promise plus tard. Dans cette situation, l’argent liquide accompagné d’une discussion peut être plus simple. Je la déconseille aussi aux parents qui souhaitent uniquement distribuer de l’argent sans s’impliquer dans l’apprentissage : une carte ne remplacera pas les règles et les échanges.
Les adolescents très autonomes, déjà habitués à gérer un compte bancaire et à organiser leurs dépenses, pourraient également trouver le concept moins nécessaire. Pour eux, une solution bancaire plus classique peut être préférable si elle répond mieux à leurs besoins. Pixpay prend surtout son sens pendant la période de transition entre l’argent de poche géré par les parents et une véritable autonomie financière.
Questions pratiques à se poser avant de commencer
La première question est celle de l’âge réel de l’utilisateur. La classification PEGI 3 indique une accessibilité très large, mais l’usage financier concerne surtout les adolescents et l’accompagnement de leur famille. Ce n’est donc pas parce qu’une application est classée pour tous qu’elle est pertinente pour un très jeune enfant. Le bon moment dépend de sa capacité à comprendre une limite, une dépense et une conséquence.
La deuxième question concerne le téléphone et l’équipement disponibles. Pixpay demande Android 8.0 au minimum sur l’appareil concerné. Avant de commencer, je recommande donc de vérifier la compatibilité du téléphone utilisé, surtout s’il s’agit d’un ancien modèle conservé pour les premières sorties. Une expérience fluide commence par cette vérification simple.
La troisième question porte sur la gratuité. L’application est proposée gratuitement, ce qui facilite l’essai et réduit la barrière de départ. Cela ne signifie pas que toute l’organisation familiale autour d’une carte ou d’un compte doit être considérée comme anodine. Je conseille de lire attentivement les conditions applicables au moment de l’inscription et de distinguer l’accès à l’application des éventuels éléments liés au service financier lui-même.
Enfin, il faut décider qui regarde quoi. Un parent peut vouloir suivre chaque achat, alors qu’un adolescent peut avoir besoin d’un espace de confiance. Le meilleur compromis consiste à annoncer clairement le niveau de suivi prévu, puis à le réduire progressivement si la gestion devient régulière. Cette transparence est essentielle pour que Pixpay soit vécue comme un outil d’autonomie et non comme une surveillance permanente.
Mon verdict après l’avoir utilisée
Pixpay réussit surtout lorsqu’on l’utilise comme une passerelle entre l’argent de poche et les premières responsabilités financières. La carte rend les dépenses concrètes, l’application donne un support aux échanges, et la famille peut ajuster progressivement le niveau d’autonomie. C’est une proposition plus pédagogique qu’une simple carte de paiement et plus proche du quotidien qu’un tableau de budget théorique.
Ses limites sont toutefois importantes à comprendre. Elle ne fera pas disparaître les discussions sur l’argent, ne garantira pas une gestion parfaite et ne conviendra pas forcément à un adolescent déjà autonome. Son efficacité dépend du cadre fixé par les parents, de la régularité du suivi et de la capacité à transformer les erreurs en occasions d’apprentissage.
Avec une moyenne de 4,6 et environ 3 400 avis détaillés, Pixpay bénéficie d’un accueil solide auprès de ses utilisateurs. Je ne prendrais pas ces chiffres comme une garantie universelle, mais ils correspondent à mon impression : l’application répond à un besoin précis et le fait de manière accessible. Je la recommande aux familles qui veulent apprendre la gestion du budget par des situations réelles, avec une autonomie progressive et des règles clairement expliquées.
Si votre priorité est simplement de donner quelques billets à votre enfant, une méthode plus simple peut suffire. Si vous cherchez au contraire un premier cadre pour les paiements numériques, les sorties et les discussions sur les choix financiers, Pixpay mérite clairement d’être considérée. Pour moi, sa meilleure qualité n’est pas de rendre l’argent invisible, mais de donner aux familles une raison de le rendre compréhensible.
FAQ sur Pixpay
01Qu’est-ce que Pixpay et à qui s’adresse cette application ?
Pixpay est une solution de paiement destinée principalement aux adolescents, avec une carte et une application mobile conçues pour leur apprendre à gérer leur argent au quotidien. Le parent conserve un rôle de supervision : il peut généralement alimenter le compte, suivre les dépenses et définir certaines règles. L’offre et l’âge minimum peuvent toutefois varier selon le pays et les conditions commerciales en vigueur.
02Pixpay est-elle vraiment adaptée pour apprendre à gérer son argent ?
L’application propose une expérience assez pédagogique pour familiariser un adolescent avec les paiements, le suivi du solde et la distinction entre dépenses et argent disponible. Les parents peuvent consulter les opérations et accompagner leur enfant dans ses choix. Cependant, Pixpay ne remplace pas une discussion familiale sur le budget : l’outil facilite le suivi, mais l’éducation financière dépend aussi de l’encadrement mis en place à la maison.
03Quels frais faut-il prévoir avant de souscrire à Pixpay ?
Avant de créer un compte, il est important de vérifier le prix de l’abonnement, les éventuels frais liés à la carte, ainsi que les conditions concernant les retraits, les paiements à l’étranger, le remplacement d’une carte ou certaines opérations particulières. Les tarifs peuvent évoluer selon la formule choisie et le pays de résidence. Consultez donc la page officielle de Pixpay et la grille tarifaire affichée lors de l’inscription.
04Les parents peuvent-ils contrôler les dépenses effectuées avec Pixpay ?
Oui, le fonctionnement de Pixpay repose notamment sur un espace parent permettant de suivre les transactions et de gérer l’argent versé à l’enfant. Selon les fonctionnalités disponibles dans l’offre choisie, il peut être possible de recevoir des notifications, de bloquer la carte ou d’encadrer certaines utilisations. Ce contrôle doit néanmoins être vérifié dans l’application, car les options peuvent dépendre de la formule, du pays et des mises à jour.
05Pixpay est-elle sûre pour les paiements et les données personnelles ?
Pixpay met en place des mécanismes de sécurité classiques pour une application financière, comme l’authentification, le suivi des opérations et la possibilité de réagir en cas de perte ou d’utilisation suspecte de la carte. Il reste essentiel d’utiliser un mot de passe solide, de ne jamais communiquer ses codes et de signaler rapidement toute anomalie. Avant le téléchargement, lisez également la politique de confidentialité et les conditions d’utilisation.
Avantages
- Carte bancaire et application pensées pour les adolescents.
- Les parents peuvent suivre les dépenses en temps réel.
- Virements et argent de poche faciles à gérer depuis l’application.
- Possibilité de bloquer la carte rapidement en cas de perte.
- Outils pratiques pour apprendre à gérer son budget au quotidien.
Inconvénients
- Abonnement mensuel pouvant être peu rentable pour un usage limité.
- Certaines fonctionnalités dépendent de l’offre choisie.
- Les paiements à l’étranger peuvent entraîner des frais supplémentaires.
- L’ouverture du compte nécessite l’accord et les informations d’un parent.
- L’application reste inutilisable sans smartphone compatible et connexion internet.

Pixpay
Galerie